|
|
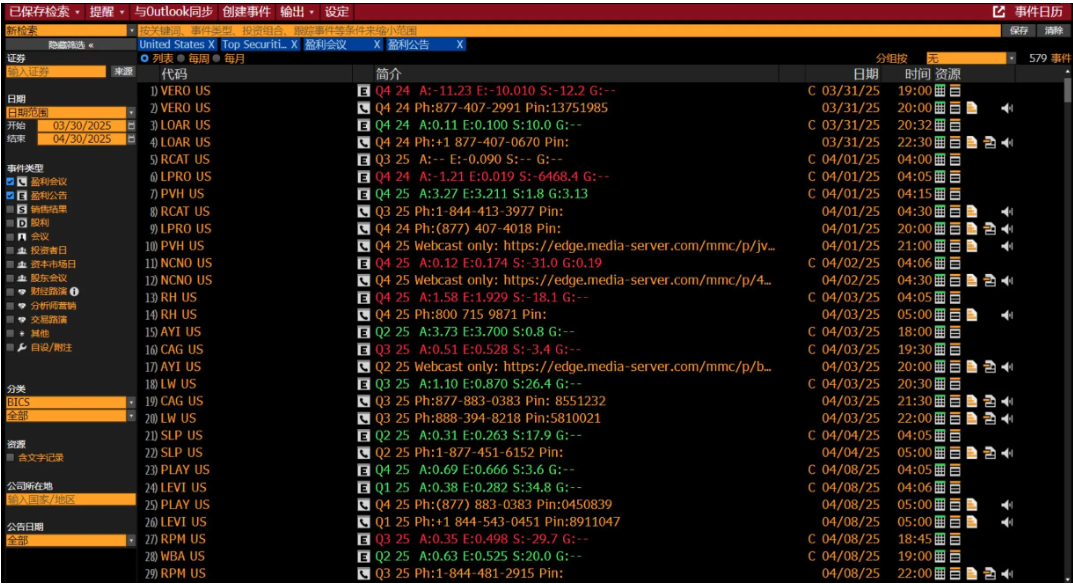
每個月總有那麼幾個晚上,無數交易者對著財經日曆屏住呼吸。倒數計時歸零,非農就業或者CPI數據刷出來,滿屏綠字,數據好得不得了。你手速飛快點下市價做多,盤面先是朝天衝了一根長陽線,你心裡剛喊出一聲發財,下一秒一根幾倍大的巨幅大陰線垂直砸穿地板,不僅把你剛開的單子直接掃出場,甚至連幾天前的低點都給砸穿了。
事後你看著狼藉一片的帳戶,只能對著螢幕乾瞪眼:明明數據大好,為什麼行情走得像天塌了一樣?難道機構全是瞎子,連好壞都分不清嗎?
如果你還在盯著財經日曆上的紅紅綠綠,覺得數字大於預期就該買、小於預期就該賣,這套玩法在現代高頻演算法面前,純粹是把自己的本金洗乾淨送進做市商的口袋。
現代金融市場裡,宏觀數據根本不是給散戶按圖索驥的說明書。想要拿總經數據做交易決策,你得徹底掀開水面下的那幾層齒輪,看清大資金到底在用什麼模型給市場定價。
迷思一:市場交易的根本不是數據本身,是預期差與提前定價
很多新手最大的誤區,是以為宏觀數據公佈的那一秒,市場才開始評估經濟狀況。
真實的世界完全相反。在數據公佈的一週甚至一個月前,華爾街各大投行的經濟學家早就動用衛星圖像、信用卡刷卡數據、連鎖超商採購流動性,把官方即將公佈的數值推演了幾千遍。這些機構預測的中位數,就是大家在日曆上看到的共識預期值。
在數據落地之前,機構的頭寸早就根據這個預期值調整完畢了。這在金融學裡叫提前定價(Priced-in)。
假設市場原本預期某個數據會非常差,各路大資金早就把空單建得滿滿當當。等到數據真正公佈,哪怕數字真的很爛,只要它沒有爛到超乎想像的極端地步,空頭手裡就再也沒有新的賣盤可以砸了。
這時候會發生什麼事?所有借券做空的大資金為了鎖定利潤,必須在市場上買入平倉。海量的空頭回補疊加場外抄底資金,直接演變成一場凶狠的軋空行情。這就是為什麼散戶眼裡的利空出盡,往往伴隨著拔地而起的瘋狂暴漲。
真正的專業買方在看數據時,眼睛只盯著一個指標:公佈值跟市場預期值之間的偏離幅度,也就是預期差。
如果數據符合預期,盤面上所有的劇烈晃動,純粹只是高頻演算法在極短時間內洗刷槓桿的噪聲;只有當公佈值遠遠甩開市場所有人的共識範圍時,大資金的定價模型才會被強制重置,這才會催生出具有持續性的真實趨勢。
迷思二:股票與加密貨幣只是末端,債券與外匯才是真正的總經指揮官
很多做股票或者幣圈合約的朋友,盯著幾分鐘K線圖研究總經,這無異於緣木求魚。
在現代金融的資產光譜裡,風險資產永遠處在食物鏈的最底層。宏觀數據落地的第一站,衝擊的永遠是主權債券市場與外匯市場。那裡聚集著全球規模最大、定價最精準的主權基金、退休金與大型商業銀行,那些資金的流向才是整場行情的總開關。
當一項通膨數據超預期飆升時,專業機構的思考鏈條是這樣傳導的:
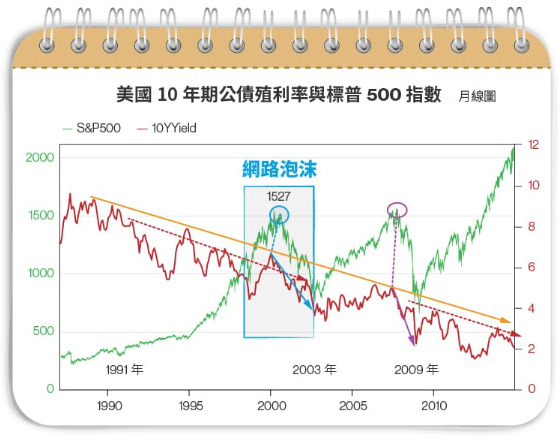
通膨過熱,意味著聯準會必須把高利率維持得更久,甚至重啟升息。這個預期會最先反映在對政策利率極度敏感的美國兩年期公債殖利率上,兩年期殖利率瞬間拉升;緊接著,高利率預期吸引全球資本回流美元,推動美元指數(DXY)走強;與此同時,十年期公債殖利率作為全球無風險資產的定價之錨跟著往上走。
無風險收益率一旦被拉高,所有估值高高在上的成長股、科技股,在折現率模型裡的內在價值就會被硬生生砍掉一截。更要命的是,借貸成本上升會迅速抽乾金融體系的邊際流動性,風險偏好急速萎縮。
直到這時候,資金撤離的壓力才會傳導到美股指數,最後一路連鎖反應到波動最大的加密市場。
很多散戶根本不看債券殖利率,也不看美元走勢,單憑一則新聞標題就在短線合約裡無腦下單,結果剛好撞上跨資產資金調倉的火車頭,被碾得粉身碎骨。
想要拿宏觀指引交易,先把你的螢幕分出一半留給美債殖利率曲線和美元指數。當數據落地的那一刻,別急著看你的標的,先看兩年期美債殖利率在往哪個方向狂奔。如果債券市場根本不買單,風險資產上的任何暴衝都大概率是個誘敵深入的假動作。
迷思三:忽視流動性水溫,所有經濟指標都是空中樓閣
除了經濟成長與物價指標,宏觀體系裡還有一個更具壓倒性的統治級變量,那就是全球金融體系的淨流動性。
很多人想不明白,為什麼有時候經濟數據明明一塌糊塗,失業率飆升、企業獲利衰退,金融市場卻依然在天天下載大牛市?
答案就在於央行的印鈔機和財政部的資金池。
在專業的宏觀避險基金內部,大家每天監控的核心公式,是央行資產負債表扣除財政部一般帳戶(TGA)和隔夜逆回購協議(RRP)之後的真實淨流動性。
當財政部在瘋狂花錢把現金注入實體經濟,或者市場上的多餘熱錢從央行逆回購工具裡流回銀行體系時,金融體系裡的資金水位是在實打實上升的。
在流動性氾濫的潮汐期,滿溢的資本必須尋找出口,這時候資產價格的推升主要靠充沛的水位,而不是基本面的優劣。這時候公佈糟糕的經濟數據,市場非但不會恐慌,反而會興高采烈地解讀為央行即將被迫降息放水,資產價格隨即迎來狂暴拉升。
反過來,當流動性大水退潮,縮表持續推進、財政部發債吸血,整個市場的流動性深度乾涸到了極致。在這種環境下,任何一個微小的利空數據,都能直接引發多頭踐踏和流動性休克。
把經濟數據跟流動性水溫割裂開來單獨看待,就像在乾涸的沙漠裡研究一艘豪華遊艇的引擎馬力。不管船身造得多年輕豪華,沒有足夠的水位支撐,它終究寸步難行。
迷思四:拿跨越數季的宏觀週期,去指導五分鐘的K線進出場
這是絕大多數兼職交易者最容易犯下的操作精神分裂症。
宏觀數據的生命週期是以月度、季度甚至年度為單位推進的。一項利率政策從宣佈降息,到實體企業貸款成本下降、獲利改善,最後反映到財務報表上,通常需要六到十八個月的漫長傳導期。
很多交易者花了一整個週末研究聯準會的會議紀要,自認看懂了未來半年的貨幣走向,週一早上開盤,卻盯著五分鐘圖表追漲殺跌,甚至把停損設在距離現價不到百分之零點五的地方。
這是典型的時間維度錯配。
在幾分鐘甚至幾小時的微觀世界裡,決定價格跳動的只有一件事:訂單簿上的買賣掛單深度,以及高頻造市商演算法的即時滑點。宏觀趨勢再宏大,也無法阻止一筆大額市價單在幾秒鐘內打穿你的超短線停損。
用宏觀視角指導交易,正確的姿勢應該是戰略與戰術的嚴格分工:
宏觀框架負責給你的資產池定調,決定未來三個月到半年內,你的總體倉位到底該偏向防守還是進攻,決定你的資金主攻方向是順風的成長性資產,還是低波動的防禦性品種。它給予你的是一種概率上的戰略偏好,告訴你往哪個方向推倉位的贏面更大。
真正落到哪一天進場、在哪個關鍵結構點開倉、把防守線死死焊在什麼位置,這完全屬於微觀技術與訂單流的戰術範疇。
如果你用宏觀來當做隨意扛單的藉口,看著帳戶浮虧百分之三十還嘴硬說宏觀邏輯沒變,這不是懂總經,這是披著專業外衣的賭徒在逃避認錯。
數據落地時的微觀生存法則
如果你的交易體系避不開數據公佈的狂暴節奏,請把以下幾條刻在手邊的便簽上:
在重大數據公佈前的一刻鐘到後十分鐘,管住手指,絕對不要在盤面上留有未設防的高槓桿部位,更不要去賭數據公佈後那一秒鐘的單邊跳空。
在數據落地的最初幾秒鐘內,各大交易所的造市商會出於自保,在微秒級別把買賣兩端的掛單深度瞬間抽乾。這時候盤面上的點差會擴大數倍,滑點極度失控。你在螢幕前看見的瞬間巨震,很多時候並非真實資金的方向抉擇,而是演算法在利用流動性真空,精準獵殺聚集在關鍵點位上的市價停損單。
讓狂風暴雨先吹五到十五分鐘。等訂單簿的掛單重新恢復厚度,等債券殖利率和外匯市場完成第一輪定價確認,等第一根大週期K線實體收出方向。
觀察市場對這個數據的真實承接力:如果公佈了重大黑天鵝數據,盤面只是短暫下插針,隨後迅速收回甚至放量吞沒,這說明場內的拋壓已經被潛在買盤全部吸收,這才是值得用確定性邏輯進場的右側信號。
宏觀分析的目的,從來不是給我們一把預測未來的占卜水晶球,而是幫我們在滿是迷霧的森林裡看清洋流的方向,讓我們知道什麼時候該順水推舟,什麼時候該收帆避險。
|
|


 发表于 2026-10-9 12:00