|
|
市場裡最讓人吐血的事情,莫過於你打開交易日誌,發現自己過去一個月勝率明明有六成甚至七成,結果最後總資產那一欄赫然寫著負數。
很多人想不明白這筆帳是怎麼算的。在大家平時的常識裡,考試做對七成題目能拿高分,做生意十次裡有七次賺錢能發家致富,怎麼到了金融市場,勝率七成的人反而能把帳戶幹到穿倉,而某些勝率只有四成的手藝人,淨值曲線卻天天像爬樓梯一樣穩步往上走?
問題的根源就在於,絕大多數朋友把全副身心都撲在了尋找預測行情的指標上,卻唯獨把最能保命的資金管理,當成了下單時隨便填個數字的填空題。
看好一個品種,手裡有一萬塊,心情好了開兩手,感覺來了直接滿倉懟上去;做順了飄飄然隨意加碼,連虧兩筆心態炸裂就立刻翻倍下注想一把回本。這種憑感覺拍腦袋的下單習慣,在數學概率面前就是一輛沒有煞車的改裝卡車,哪怕你前面的路開得再順,只要在轉彎處稍微遇到一塊小石子,整輛車立刻翻下懸崖粉身熟碎。
二級市場從本質上來說就是一門算概率的下注生意。一套合格的資金管理體系,根本不是叫你膽小不敢下單,它是用冰冷的數學公式,替你的帳戶焊上一具能在任何極端黑天鵝面前保命的防彈裝甲。
今天我們把自營機構的風控底牌掀開,聊聊一套能真正抗住極端連敗的資金管理計劃,到底該怎麼一步步搭起來。
第一步:看清回撤的非對稱深淵,算清你的生存籌碼
很多交易者對虧損的感知是線性遲鈍的,覺得虧掉百分之十跟虧掉百分之三十區別不大,反正後面多賺點就能補回來。
數學世界裡的懲罰機制殘酷得多。
當你的帳戶虧損百分之十的時候,你需要賺百分之十一點一才能回本,這時候難度確實不大;但當你的帳戶回撤達到百分之三十,你需要獲利百分之四十二才能回到原地;一旦你的資產縮水了百分之五十,你必須在後面的行情裡抓到一整倍的翻倍利潤,才能把最初的本金給救回來。
要是虧損被擴大到百分之八十,哪怕你後面在市場上大殺四方賺了三倍,帳戶依然在水下苦苦掙扎。
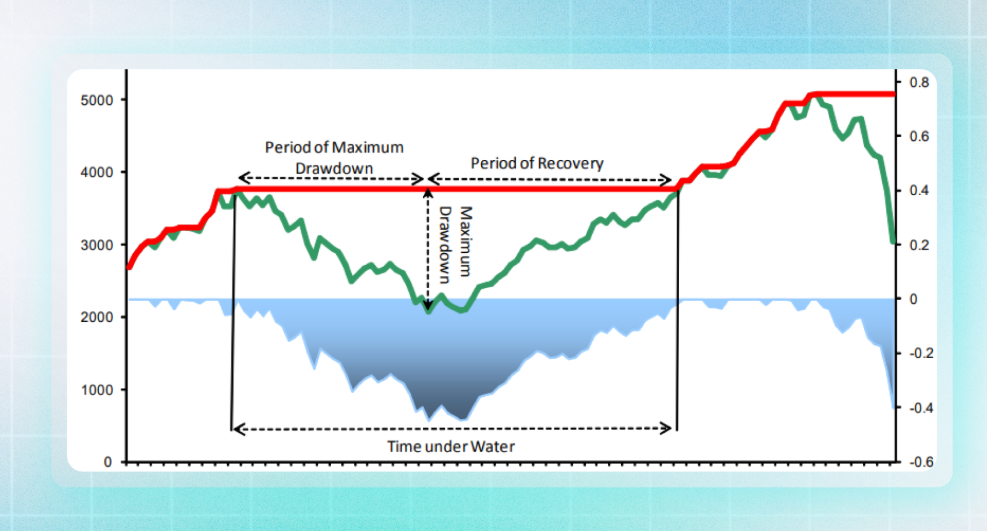
這就意味著,一旦你的資金池滑進深度回撤的泥潭,你的操作難度會以幾何級數向上飆升。這時候你的大腦會被強烈的焦慮和回本渴望徹底綁架,原本客觀的分析完全變形,最後往往在孤注一擲的瘋狂下注中徹底走向清零。
專業資金管理的第一個核心目標,不是追求資產膨脹有多快,而是用剛性規則把帳戶的總體回撤,死死摁在安全邊界以內,永遠不讓自己掉進那個需要翻倍才能解套的死亡深淵。
第二步:廢除固定手數,讓停損距離倒推你的開倉部位
大家回憶一下自己平時是怎麼開倉的。
很多人習慣給自己定一個死規矩:我每次就做一手,或者每次固定買進兩萬美元的市值。
這種固定手數或者固定名義價值的下單方式,存在著一個致命的邏輯漏洞:它完全無視了盤面波動率的即時變化。
在技術結構緊湊、波幅很小的時候,這筆單子被打掉可能只虧五十塊;但在遇到重大數據公佈、市場波幅劇烈放大的時候,同樣的一手部位被打掉,虧損可能瞬間飆到五百塊。你的風險敞口完全跟著市場的隨機晃動在裸奔。
職業交易室唯一通行的下單法則,叫固定百分比風險模型。
這個模型的運轉順序是嚴格倒置的:
第一,開盤前確定單筆最大風險額度。比如你有一萬美元的帳戶,嚴格規定任何一筆交易的最大承擔風險是總資金的百分之一,也就是一百美元。只要點擊開倉,這一百美元就是你允許市場拿走的極限。
第二,根據技術圖表的結構失效點,精確測量出這筆單子的停損距離。假設某個品種在當前結構下,合理的防守空間是五十點。
第三,用小學數學算出開倉手數:用預設的一百美元風險金額,除以五十點的停損距離,得出你這筆單子只能開兩手。
如果另一天市場波動極其劇烈,一個合理的結構防守需要拉寬到一百點,那麼同樣的公式算下來,你的開倉手數會被自動壓縮到一手。
行情波動大,手數自動變小;行情波動收斂,手數自動放大。
不管市場怎麼折騰,不管盤面被假突破洗盤洗得多凶,只要這筆單子失敗離場,你帳戶裡被扣除的永遠精確鎖定在那一百美元。
你不再需要為單筆交易的損益提心吊膽,因為最壞的結果在下單前已經被數學公式釘死在牆上了。大腦的恐懼神經平復下來,你才能像個冷靜的狙擊手一樣,把注意力放在尋找優質結構上。
第三步:建立階梯式降檔煞車,切斷連敗時的報復衝動
就算你把單筆風險控制得再好,只要你在二級市場裡打仗,就必須面對一個無可避免的客觀事實:連續虧損。
在大數法則的隨機分佈裡,哪怕一套勝率高達六成的優秀策略,在執行一千次交易的樣本中,連續出現六次甚至八次停損也是完全正常的統計現象。
散戶最容易崩盤的節點,往往就卡在這種連敗期。
很多人在連虧三筆之後,心態就開始失衡了。那種急於把輸掉的錢搶回來的賭徒心理,會驅使他們偷偷放大槓桿,甚至在短時間內頻繁開單,試圖用一次重倉一把翻本。
這就像一個在拳擊台上已經被打到輕微腦震盪的拳手,非但不抱頭防守,反而卸下所有防備往前衝,下場自然是被一記重拳直接KO。
自營操盤手在面對逆風期時,操作方式完全是反直覺的:行情越是不順,防禦姿態就擺得越低。
這套防禦機制叫做階梯式回撤降檔:
假設帳戶處於正常運行狀態,單筆風險設定為總資金的百分之一。
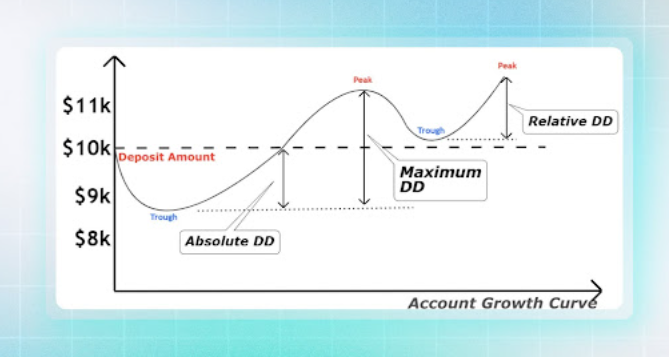
當帳戶遭遇連續不順、整體淨值出現百分之五的回撤時,系統啟動第一級防禦:強制將單筆風險砍半,從百分之一壓縮到百分之零點五。這意味著哪怕後面繼續出現連敗,帳戶的失血速度也會被物理減半。
如果回撤不幸擴大到百分之八甚至百分之十,第二級防禦立刻啟動:單筆風險進一步壓縮到百分之零點二五,或者強制平倉所有敞口,離開螢幕休息三天到一週。
在連敗的時候主動收縮兵力,看似減慢了回本的速度,但它在極端逆境中保全了你的主力部隊,更重要的是,它給了你的大腦一個代謝壓力荷爾蒙的生理冷卻期。
等市場環境重新符合你的策略特徵、帳戶利潤開始回升並創出新高之後,單筆下注比例再逐步恢復到正常的百分之一。
順風時讓利潤正常前行,逆風時用降檔踩死煞車,你的資金曲線才能在劇烈的行情顛簸中平滑過渡。
第四步:設定物理出金防線,把紙面財富轉化為實體要塞
很多朋友拿著複利計算器,在紙上推演著每個月賺百分之十、幾年後資產翻成天文數字的白日夢。
這種脫離現實的推演忽視了人性最殘酷的一點:人類的神經耐受力是有資金承載上限的。
手裡操作五千塊時,你可能還能面不改色地執行停損;但當這個帳戶真的被你滾到幾十萬時,螢幕上隨便跳動一個點就是你半年的工資,那種真實的生理窒息感會讓你的肌肉僵硬,所有的紀律都會在巨大的數字壓力下一瞬間瓦解。
很多靠小資金起家、中途賺到幾十倍最後又徹底爆倉歸零的人,全死在沒有建立實體出金的習慣上。
在二級市場這張牌桌上,只要錢還停留在交易所的帳戶裡,它本質上就只是一串隨時可能被系統收繳的籌碼。
成熟的資金管理計劃,必須包含一條鐵血的利潤收割機制:
每當你的帳戶實現了階段性的資產階級跳躍,比如淨值增長達到了本金的百分之三十到五十,第一件要做的事情,就是立刻手起刀落,把利潤的一部分強制提現轉回實體銀行帳戶。
把這筆錢換成現實生活中看得見摸得著的資產,或者乾脆存進完全沒有風險的儲備池裡。
當你把一部分真金白銀抽離出市場、落袋為安的時候,你在交易時的心態會發生質的飛躍。因為留在盤面上的每一分錢,都是你在毫無後顧之憂的狀態下調動的兵力。你不再害怕失去,下單時的動作反而會變得無比純粹、從容且果斷。
資金管理從來不是限制你賺錢的緊箍咒,它是你能在這個殘酷修羅場裡年復一年活下來的唯一護城河。
把那些刺激的暴富幻想先放一放,在明天的開盤前,拿出一張白紙,嚴格按照單筆風險百分比和停損距離,給自己的下一筆單子算一算真實的手數。
|
|


 发表于 2026-10-17 13:00