|
|
很多朋友在交易這條路上花了幾年時間,走過的最長彎路,就是誤以為賺錢的核心在於找出一套百發百中的神級指標。
大家天天在螢幕前微調 MACD 參數、研究形態學突破、甚至花大價錢去買各種宣稱勝率八成以上的交易訊號。每個人都幻想著只要自己看得夠準,就能在市場裡隨心所欲地提款。
但在真實的機構自營部或者避險基金裡,風控總監在面試新人時,根本不在乎你手裡掌握了多少種買入信號。老手心裡非常明白一個極其冷血的數學事實:在充滿隨機噪音的二級市場裡,任何技術信號的有效性都會隨著市場環境的切換而劇烈衰退。
真正決定一家基金能活五年、十年,還是幾個月就關門清算的,完全取決於一套在極端黑天鵝降臨時能死死保住本金的物理防禦系統。
平時大家口中聊的風險管理,往往只停留在開倉設個百分之二停損的幼稚園水準。真到了極端行情爆發的時候,跳空、滑價、流動性抽乾加上生理上的情緒失控,會把那些紙面上的防守衝得七零八落。
今天我們把自營交易室每天在實操的硬核風控體系拆開,聊聊在刀光劍影的實戰中,到底該怎麼把保命這件事焊死在你的交易習慣裡。
第一道硬槓子:廢除感覺下注,用破產機率算死單筆部位
大家平時在下單的時候,不妨回憶一下自己的部位大小是怎麼來的。
多數人的習慣通常非常隨興:帳戶裡有五萬美元,看好一個品種,心情好買兩手,感覺這是難得一遇的大機會,反手買進十手。
這種拍腦袋決定倉位的做法,在數學概率面前就是最純粹的慢性自殺。
因為在隨機分佈的大數法則裡,哪怕是一套歷史勝率達到六成的優秀系統,在執行五百次交易的樣本中,連續出現六到八次停損的概率高達百分之八十以上。如果你在順風時下注兩手、恰好在遭遇連續逆風時重倉下了十手,幾次連續失誤就足夠把你的帳戶徹底打入深淵。
實戰風控的第一步,是把倉位的決定權從你的大腦剝離出去,交給客觀的波動率公式。
自營交易室單筆手數倒推清單
- 第一步:鎖死單筆帳戶最大承受風險。嚴格將單筆虧損金額限制在總資產的 1% 到 1.5% 之間(例如十萬美元帳戶,單筆最大虧損預算就是一千美元)。
- 第二步:由盤面結構確定停損空間。找到邏輯失效點,結合真實波幅(ATR)留出防插針緩衝,精確測算出這筆交易需要承受的點數距離(例如八十點)。
- 第三步:倒推真實下單手數。用一千美元的風險預算,除以八十點的防守距離,算出來是多少手,就嚴格開多少手。
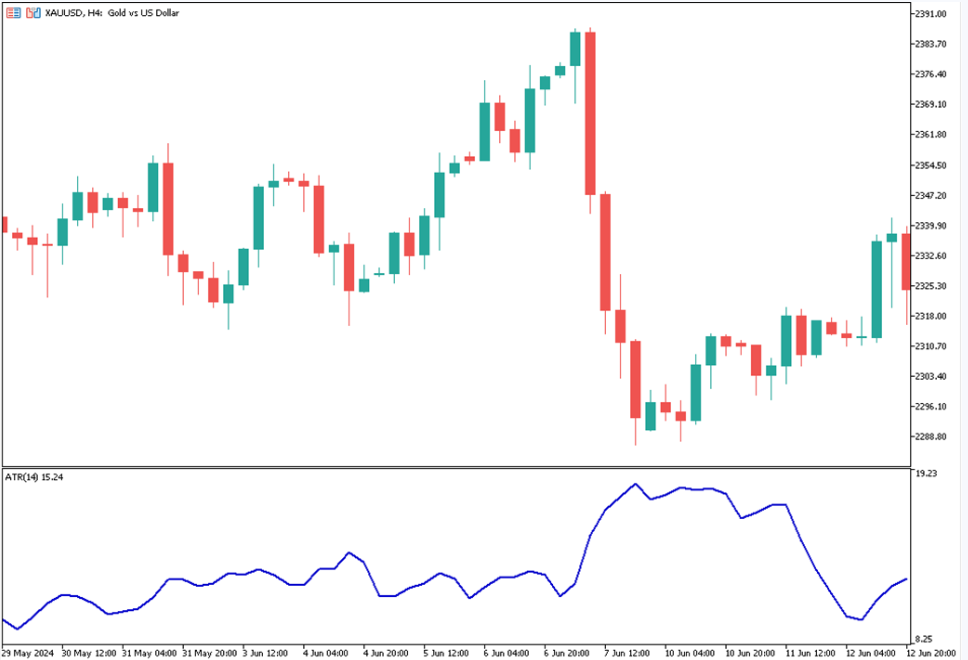
這套公式的威力在於:當市場處於狂風暴雨的高波動期時,合理的停損距離被拉得很寬,公式會強行把你的下單手數壓到極小;當市場結構緊湊、風險空間很小的時候,你的手數才會適度放大。
不管外面的行情怎麼劇烈跳動,只要這筆單子被打掉,你帳戶裡扣除的永遠只有那一千美元的皮肉傷。
你的情緒不會被放大的虧損擊穿,你的前額葉隨時保持清醒,因為最壞的結局在進場之前就已經被數學公式釘死在鐵板上了。
第二道硬槓子:刺破偽分散投資,鎖死同向關聯的總曝險
很多朋友很喜歡在自己的自選列表裡擺滿十幾種標的,自以為做到了完美的資產配置。
今天買點半導體股票、明天買點新能源,順手再配一點科技股指數期貨,甚至在加密市場裡同時買進五六種不同概念的山寨代幣。大家看著分散的持倉清單,心裡覺得很踏實,以為自己已經把雞蛋放在了不同的籃子裡。
這種分散投資在平穩期看似有效,但在流動性危機來臨時脆弱得像一張紙。
在二級市場這張大網裡,平時看似互不相干的各類風險資產,一旦遇到宏觀流動性收緊、重大地緣事件或者大型機構爆雷引發的連鎖踩踏,它們之間的相關係數會在一瞬間飆升到極限。
當全市場的資金都在奪路而逃時,根本沒有人會在意你的公司有多優質。所有的買盤掛單瞬間被撤得乾乾淨淨,海水退潮引發全面崩塌,你手裡持有的五六個品種會走出完全一樣的瀑布走勢。
你以為自己買了五個不同的籃子,實際上這五個籃子全裝在同一輛正在墜崖的卡車上。
職業自營機構在做風險審查時,從來不看你買了多少隻代碼,老手只盯著一個核心指標:全局淨多頭風險敞口。
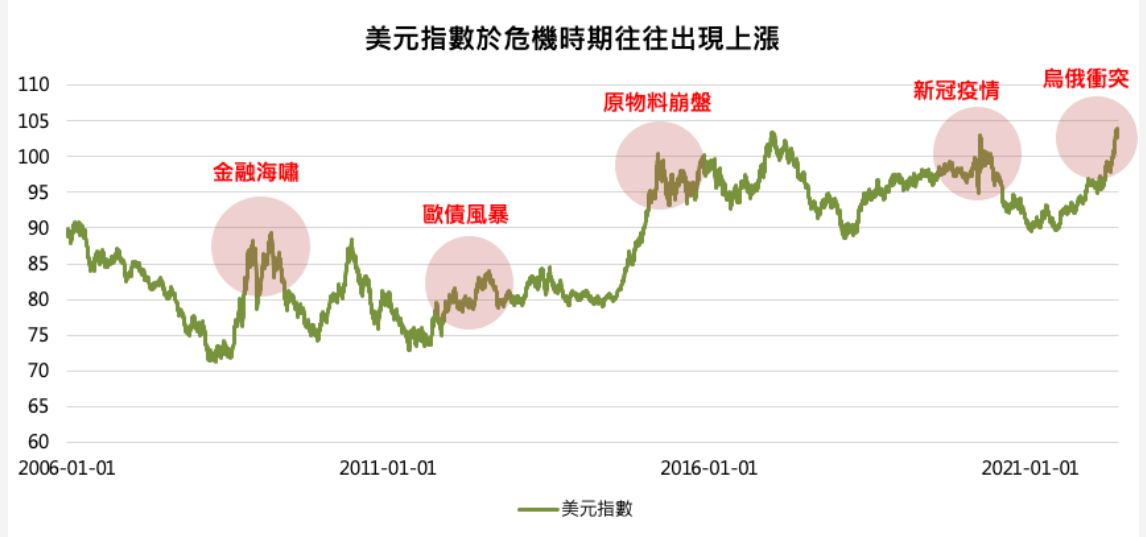
在實戰操作中,必須給整個帳戶設定一道跨品種的全局風險天花板:
- 限制同向風險部位總額:所有同向做多的品種,累積承擔的最大停損風險,絕對不允許超過總本金的 3% 到 4%。
- 達到限額強制停手:哪怕此時盤面上同時出現了三個教科書級別的完美買點,只要帳戶當前的總風險暴露已經踩到了警戒線,後續的任何機會一律視而不見。
寧可承受踏空的遺憾,也絕不在同一個方向上把自己的主力部隊全部暴露在流動性轟炸之下。
第三道硬槓子:把執行權交給雲端,剝奪大腦在盤中的談判特權
實戰中最貴的學費,往往都花在了相信自己的意志力上。
很多人在進場之前,心裡明明想得很清楚,跌破某個支撐位我就立刻手動平倉。可當價格真的跌破防守線、帳面出現跳動的鮮紅赤字時,大腦掌管生存恐懼的中樞會瞬間癱瘓掉理性思考。
神經系統開始分泌大量的壓力荷爾蒙,逼著你逃避痛苦。大腦會自發編造出一萬個理由:這只是主力洗盤、下面還有均線、馬上就要反彈了。
你在盤中跟自己討價還價的每一分鐘,部位的失血就加深一層,直到虧損擴大到你完全下不去手割肉的程度,最終徹底躺平裝死,任由帳戶被強制平倉。
實戰風控最殘酷也最有效的鐵律,叫作條件單同生共死。
進場買入指令成交的同一毫秒,託管在交易所雲端伺服器上的停損條件單,必須已經同步掛進了撮合主機。
注意,這筆防守單絕對不能掛在本地電腦的客戶端軟體上。本地條件單依賴你自己的設備和網路,一旦遇到網路卡頓、軟體閃退或者電腦死機,防禦會瞬間崩潰。它必須躺在雲端主機裡,哪怕你這時候關掉電腦、拔掉電源線,只要價格觸及防守線,撮合引擎依然會毫秒級替你執行清倉。
把平倉這把刀交給冰冷的程式碼,不給自己的食指留下任何猶豫的空間,這是隔絕盤中情緒毒害的唯一防火牆。
第四道硬槓子:階梯式回撤熔斷,在連敗期強行拔掉電源
在二級市場這張牌桌上,很多原本遵守紀律的交易者,最後走向毀滅往往不是因為一次大意,而是死在連續逆風期的報復性操作上。
當你在市場裡連續做錯三筆甚至五筆單子時,這通常意味著你的策略正在跟當下的盤面節奏激烈衝突,或者你個人的神經耐受力已經進入了嚴重的決策疲勞。
這時候,多數散戶的本能反應是想快速回本。他們會不自覺地加大槓桿、縮短週期,五分鐘內頻繁開單,試圖用一次重倉翻盤來洗刷失敗的恥辱。
在這種狀態下開單,你不是在做交易,你只是一個雙眼通紅、被恐慌和多巴胺榨乾了理智的賭徒。
自營交易員在面對連續虧損時,應對機制是完全相反的階梯式主動降檔:
帳戶淨值階梯防禦機制
- 第一級預警(總淨值回撤達 4%):單筆下注風險強制減半,從原本的 1% 壓縮至 0.5%,強迫自己將進場門檻提高一倍,只做結構最清晰的極品標的。
- 第二級預警(總淨值回撤達 7%):單筆風險進一步壓縮至 0.25%,手數降為常規時期的四分之一,僅用微量部位在活生生的市場裡尋找盤面節奏。
- 第三級熔斷(總淨值回撤達 10%):系統觸發硬性防禦熔斷,將在場的所有剩餘部位全數以市價平倉清空,關閉所有交易終端,拔掉網線,強制離場休息至少整整一週。
在逆風期主動縮減手數,表面上看減慢了回本的速度,但它在極端環境中保全了你的主力部隊,更重要的是,它給了大腦一個代謝壓力和恢復理智的生理窗口。
只要你的主力部隊依然完好無損,你就隨時握有留在牌桌上的主動權。等市場的混亂期過去、心態重新歸位,你自然能用充足的子彈在下一個大級別趨勢裡收復失地。
風險控制的終極底牌:把浮動利潤實體化
聊完了盤面上的四道防線,最後必須聊聊很多人帳戶大起大落的根源:沒有實體出金的習慣。
在交易軟體裡,只要錢還停留在保證金帳戶那一欄,它本質上就只是一串隨時可能被系統收繳的虛擬籌碼。
很多人靠著一波大行情把本金翻了五倍甚至十倍,隨後又在接下來的震盪洗盤裡全部吐光,核心原因就在於他把所有的利潤全都留在了盤面上,隨著部位自然膨脹,一次失控就把之前的成果全部連根拔起。
成熟的實戰體系,必須包含嚴格的利潤抽離機制:
每當你的帳戶實現了階段性的資產階級跨越,比如淨值增長達到了本金的百分之三十到五十,第一件要做的事情,就是立刻將利潤的一部分強制提現轉回實體銀行帳戶。
把這筆錢換成現實生活中看得見摸得著的資產,或者存進毫無風險的實體儲備池中。
當你把一部分真金白銀抽離出市場、落袋為安的時候,你在交易時的心態會發生徹底的蛻變。因為留在盤面上的每一分錢,都是你在毫無後顧之憂的狀態下調動的兵力。你不再害怕失去,下單時的動作反而會變得無比純粹、從容且果斷。
二級市場從來不缺在短時間內創造暴富神話的流星,但十年二十年之後依然能安安穩穩坐在這張牌桌上提款的,永遠是那些把風險管理做成鋼鐵外骨骼的老手。
敬畏每一筆下注的代價,算清楚每一次防守的空間。把你的生路建立在嚴密的算力與冷血的制度之上,你的資產大廈才能在一次次暴風雨的洗禮中屹立不倒。
|
|


 发表于 2026-11-4 11:00