|
|
很多人自以為做好了分散投資,打開軟體自選清單,裡面塞滿了十幾隻代碼:科技股買兩萬、新能源配三萬、順手再買點黃金期貨和加密貨幣。大家看著五顏六色的持倉列表,心裡踏實無比,覺得自己已經把雞蛋放在了不同的籃子裡,做到了教科書上講的完美資產組合。
結果一場宏觀流動性風暴砸下來,夜裡手機通知響個不停。
切進帳戶一看,科技股跌停、新能源被砸盤、避險的黃金在暴跌、連號稱獨立行情的加密代幣也被按在地上摩擦。十幾個原本互不相干的品種,整整齊齊拉出垂直跳水的瀑布走勢,一晚上直接把帳戶淨值砍掉三成。
大家這時候坐在螢幕前大眼瞪小眼:學校老師和教科書不是天天教育我們分散投資能抹平風險嗎?怎麼自己分散買了十個品種,虧起錢來比單押一隻股票還要凶狠?
問題的根源在於,絕大多數朋友對交易組合的理解,僅僅停留在多買幾樣東西的超市購物思維上。
二級市場是一個微觀流動性高度互聯的生態。把十隻股票隨意拼湊在一起,根本不叫投資組合,那只不過是一堆毫無防護的散兵游勇。一旦遇到暴風雨,它們只會在同一個泥潭裡互相踩踏。
在頂級自營交易室裡,老手搭建交易組合的算盤,核心從來不是為了追求買得多,而是用冷酷的數學配比與風險熱度,確保手裡的部隊在任何極端黑天鵝面前都不會被同時團滅。
今天我們把機構級的組合資金管理底牌徹底掀開,看看真正的組合防禦體系到底是怎麼運轉的。
第一道暗礁:刺破假分散,極端踩踏時資產關聯度全飆到1.0
要想管好一個交易組合,大家首先得認清金融市場最殘酷的一個物理現象:關聯度突變。
在平時風平浪靜、流動性充沛的日子裡,不同的資產確實各走各的路。科技股可能跟著財報漲,黃金跟著實質利率晃動,農產品期貨跟著天氣週期擺動。你在這時候算一算它們之間的價格相關係數,可能只有0.2甚至負數,看起來彼此獨立、互為對沖,歲月靜好。
但二級市場是存在流動性休克機制的。
當美聯儲突然超預期收緊貨幣、某家大型對沖基金爆倉引發保證金追加通知(Margin Call)、或者突發地緣危機導致全市場恐慌時,盤面會瞬間切換成去槓桿踩踏模式。
在這場風暴中心,那些手握幾十億美元的大機構為了在限定時間內補足保證金,他們的交易演算法會毫不猶豫地執行無差別拋售。
機構這時候不會挑挑揀揀去分析哪家公司基本面更好,他們只做一件事:市場上哪個品種還有買盤流動性,就立刻市價大單砸出換取美元現金。
平時看似毫無瓜葛的各類資產,在這一瞬間被同一根流動性吸管狠狠抽乾。
原先只有0.2的相關係數,在危機爆發的幾十分鐘內,會像著了火一樣瞬間飆升到接近1.0。所有的買方掛單被一掃而空,整個盤面呈現出無差別的集體跳水。
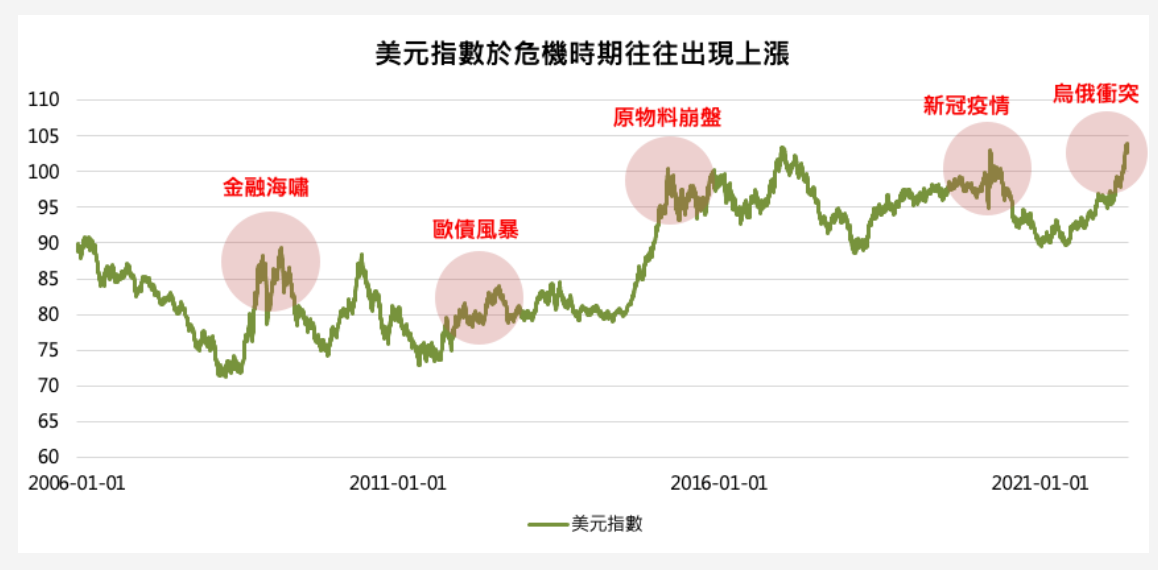
如果你平時建立組合的邏輯,只是隨意選取幾個熱門標的,那麼在流動性黑天鵝降臨的一瞬間,你的十隻股票會以完全相同的下墜速度,集體撞碎你的帳戶防線。
真正的專業組合風控,在挑選品種時會進行深度的因子拆解:
- 避開同源宏觀暴露:如果你的五個持倉雖然分屬不同行業,但本質上都極度依賴低利率放水環境,那它們在底層就是同一種資產。
- 納入真正的負相關工具:配置具備結構性反身性的標的,比如在持有多頭資產的同時,持有波動率指數(VIX)多頭、或者做空對流動性最脆弱的信用利差,在全市場踩踏時提供實打實的現金流對沖。
第二道防火牆:鎖死組合總熱度,別讓十個1%湊成滅頂之災
很多短線高手在做單一品種時風控意識極強,每次下單嚴格計算停損,把單筆虧損精確控制在總資產的1%。
但他一踏進組合交易,整個人就開始犯糊塗了。
週一早上看到半導體突破,開了一筆單子,風險1%;週二看到原油走出底部結構,又開了一筆,風險1%;到了週三,黃金、美指、比特幣同時跳出買入信號,他興奮地一口氣全部下單,每筆單子表面上依然規規矩矩設了1%的停損。
結果到了週四晚上,一項超預期的宏觀通膨數據落地,盤面出現全市場多頭大清算。
短短兩個小時內,他手裡的五筆單子不約而同觸發了停損。五筆原本看起來微不足道的1%小損失,疊加在一起瞬間在帳戶上撕開了一個5%的血淋淋大口子。
這種錯誤在交易室裡叫作組合熱度過載。
自營機構在衡量風險時,有一個硬性指標叫組合總熱度(Portfolio Heat)。
所謂熱度,就是把此時此刻你帳戶裡所有在場持倉、一旦全部觸發初始停損時所產生的累計虧損百分比。
自營機構組合熱度警戒標準
- 安全巡航區(總熱度小於 2.5%):帳戶處於健康防守狀態,允許根據策略正常尋找新的進場結構。
- 高溫預警區(總熱度達到 3.5%):禁止開立任何新的風險敞口。哪怕盤面上出現勝率再高的機會,只要在場部位的熱度沒有降下來,手指堅決不准碰開倉鍵。
- 過熱熔斷區(總熱度超過 5%):屬於重大風控違規,交易系統自動凍結開倉權限,並強制市價平掉部分低盈虧比部位。
想要開立新的部位?可以,但必須滿足一個前提:
你前面持有的舊部位,已經走出足夠的利潤空間,並且你已經把舊部位的停損線,主動移動到了進場成本價上方。
當舊單子的風險被結構鎖死為零、不再占用帳戶的風險預算時,你的組合總熱度才會自然下降,這時候系統才會釋放額度,允許新的偵察部隊出擊。
用制度把帳戶的總體失血上限焊死在鐵板上,你才不會在某一天的極端多米諾骨牌效應中被連環踩踏致死。
第三道防火牆:波動率平價配比,別讓一匹野馬踢翻一車駱駝
很多人在給組合分配資金時,習慣用最原始的平均主義:
帳戶裡有十萬美元,挑選了五個品種,於是不管三七二十一,每個品種分進去兩萬美元的額度。
這種資金分配方式在數學上是極其幼稚的。
大家仔細想一想:一隻日線波動只有1%的大型公用事業股,和一隻單日振幅高達8%的小市值生技股或者加密代幣,它們手裡的兩萬美元能是一回事嗎?
在那隻小市值品種上跳動半小時產生的盈虧,就足夠把公用事業股跑上一整個月的利潤全部沖刷乾淨。
當你給不同波動體質的標的分發同樣的名義本金時,你的整個投資組合,實質上已經被那一兩個波動率最高的高危品種完全綁架了。
剩下的那些穩健資產根本起不到任何平衡作用,整艘大船的傾斜完全取決於那匹野馬今天的心情。
職業量化團隊在組合管理中,唯一通行的法則是波動率平價(Volatility Parity)。
這套機制的底層邏輯非常純粹:不看名義資金給了多少,只看每個品種每天貢獻的真實風險波動是否相等。
這裡需要動用真實波幅指標(ATR):
第一步,測量每個備選品種在當前週期下的 ATR 絕對數值。
第二步,計算波動率倒數。波動率越大的品種,分配給它的倉位手數就越小;波動率越平緩的品種,分配給它的手數就相應放大。
第三步,讓每一個品種在觸及停損時,虧損的絕對美元金額完全一致。
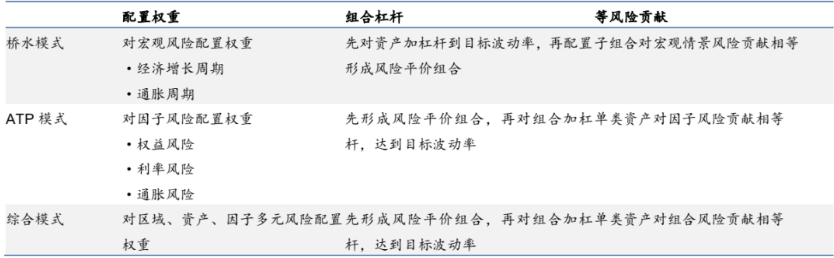
當高波動品種被套上了小手數的籠子,低波動品種被賦予了足夠發揮影響力的籌碼,整個組合的五個輪子才能以相同的接地壓力向前滾動。
再也沒有任何一隻股票能夠憑藉一次意外暴跌直接打崩你的大盤,你的資產淨值曲線才能真正展現出機構級的平滑質感。
第四道防火牆:淨值階梯縮水,在逆風期強行降低整體負載
單一品種做交易,遇到連續做錯需要主動停手;而由多個品種構成的交易組合,一旦遭遇整體淨值回撤,更需要啟動系統級別的階梯減載。
在真實的二級市場博弈中,當一個原本運轉良好的交易組合,突然在多個品種上接連出現失血、總淨值持續回撤時,這通常意味著整個宏觀市場的波動模式發生了根本性突變。
比如市場從低波動的趨勢行情,突然跳進了流動性割裂的寬幅絞肉震盪期。
這時候,如果繼續維持原有的開倉密度和熱度預算,無異於開著一輛懸吊偏軟的轎車直接衝進布滿碎石的越野賽道,底盤被砸穿只是時間問題。
機構風控在面對組合淨值回撤時,會像潛水艇進水一樣,逐級關閉水密隔艙:
組合淨值動態減載機制
- 第一級減載(組合總淨值回撤達 4%):組合總熱度上限強制從原本的 3.5% 壓縮至 2.0%,單筆交易風險上限砍半,新部位的過濾條件嚴格翻倍。
- 第二級減載(組合總淨值回撤達 7%):強制清空所有微利和浮虧部位,僅允許保留具備厚實利潤墊保護的長期核心底倉,總持倉品種數量不得超過兩個。
- 第三級停機(組合總淨值回撤達 10%):所有持倉無條件全數市價平倉,帳戶切換至純現金狀態,系統強制鎖死兩週,所有人離開交易終端進行全面策略審計。
這種主動減載機制的精妙之處,在於它在數學模型上徹底切斷了連續虧損引發斷崖式崩盤的可能。
你在順風期累積的利潤墊,決定了你能調動多大的兵力;而在逆風期,每一次失血都會讓這台機器的齒輪主動收緊,把整體部位的曝險以幾何級數往下壓。
行情再瘋狂、環境再惡劣,它能咬掉你的也僅僅是一層預設好的利潤外殼,永遠傷不到你躺在深水區的本金堡壘。
把各懷心思的籌碼,打造成一支冷血的機械化部隊
做交易做到了組合配置這個層次,你的視角必須從盯著一根K線怎麼跳動的偵察兵,徹底轉變成調度全局戰局的集團軍司令。
不要再去迷信手裡代碼數量的多寡。五個方向相同的多頭部位,在危機面前只不過是一串綁在一塊的爆竹;
學會用跨資產的關聯度審視全局,用總熱度的箍子約束自己的貪婪,用波動率的天平撫平躁動的品種,在逆境來臨前主動收縮防線。
當你手裡的每筆資金不再憑感覺隨意下注,而是像鐘錶齒輪一樣被一條條嚴密的風控鐵律鎖死在一起,你才能在二級市場這片驚濤駭浪的大海裡,駕駛著屬於你自己的鋼鐵艦隊,穿越一輪又一輪殘酷的牛熊週期。
|
|


 发表于 2026-11-10 10:00