|
|
金融教科書裡害慘最多人的一條死板定律,就是那句著名的:降息放水利多股市,加息收水利空資產。
很多人把這句話奉為圭臬,做交易像小學生對著標準答案做填空題一樣死板。看到央行宣布加息,嚇得趕緊把手裡的科技股全割了;一聽說降息週期要來,兩眼放光,滿倉加槓桿衝進去追多。
結果現實往往反手就給盲信教科書的人幾記響亮的耳光。
回頭看二零零一年網路泡沫破裂,聯準會一路瘋狂降息,基準利率從百分之六點五一路砍到百分之一,美股硬生生腰斬跌了兩年多;二零零七年次貸危機爆發,央行同樣開啟緊急降息大通道,結果市場迎來的是一場席捲全球的金融海嘯。反過來在二零二三到二零二四年的加息高壓週期裡,基準利率維持在百分之五以上的高位,全球科技巨頭卻頂著幾十年未見的高利率環境,一路狂飆創出歷史新高。
很多人坐在螢幕前徹底懵了:降息不是送錢嗎?加息不是抽水嗎?這市場是不是全亂套了?
市場從來沒有亂套。利率確實是全人類金融世界最底層的重力常數,但它在真實交易世界裡的傳導路徑,絕非單純的水多水少那麼幼稚。
如果你不懂得區分預防式降息與衰退式降息的本質鴻溝,看不懂公債殖利率曲線在水面下的扭曲與變形,那麼每一次利率週期的重大轉折,都會變成精準收割你本金的絞肉機。
今天我們把宏觀避險基金的資產負債表攤開,深入利率傳導鏈條最核心的機房,看看大資金到底是怎麼利用利率週期的裂變,在各類資產之間完成移形換位的。
第一層重力場:現金流折現模型背後的時間折磨
想把利率變動轉化為實戰交易機會,第一步得搞清楚:利率到底是怎麼在物理層面上改變一項資產定價的。
把全世界所有的可交易資產——不管是科技巨頭的股票、收租的房地產、還是遠期期貨合約——想像成一棵在未來幾年甚至幾十年裡不斷結出果實的果樹。
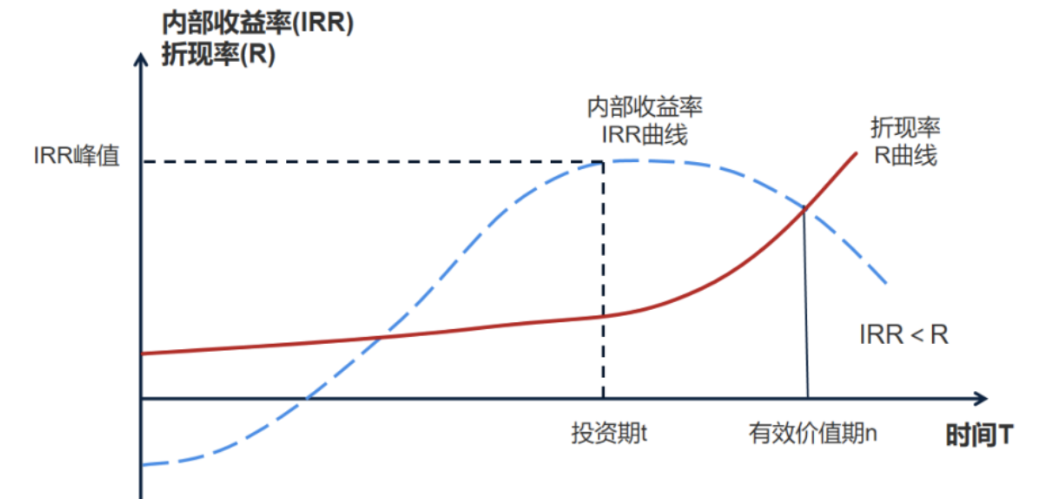
你今天買進這棵樹願意付出的價格,等於未來結出的所有果實,經過市場利率這個重力常數折算回當下的價值總和。
當基準利率接近零的時候,金融世界的重力幾乎消失了。
二十年後才能結出的一顆果實,在今天的估值模型裡幾乎不需要打什麼折扣。這就是為什麼零利率時期,哪怕一家初創公司連年虧損、業務只有一張PPT、現金流回正看起來遙遙無期,資本也願意給出幾百億美元的天價估值。因為未來那場虛無縹緲的夢,在沒有重力的環境下顯得無比龐大。
可一旦利率飆升到百分之五,重力瞬間暴增。
在百分之五的無風險利率下,未來的每一塊錢都在以極快的速度發生時間折舊。二十年後才能兌現的利潤,折算到今天只剩下三分之一的殘值;而今天下午就能落袋為安的一塊錢真金白銀,價值連城。
這就解釋了為什麼加息週期初期,首先崩盤的永遠是那些缺乏真實現金流支撐的高估值題材標的。大資金不是突然不看好未來科技,而是嚴酷的數學模型逼著他們必須拋棄那些遠期空頭支票,轉身擁抱那些手握充沛現金、每天都能吐出股息的傳統現金奶牛。
看清這層重力關係,利率上升時做空高估值遠期資產、做多即期高現金流資產,是跨資產套利最純粹的重力交易。
第二層生死劫:預防式降息 vs 衰退式降息的殘酷分水嶺
很多人最常踩的滅頂之災,就是看到降息落地就閉著眼睛做多股票。
在宏觀對沖的研究框架裡,降息必須被嚴格拆解成兩種截然相反的生物形態:預防式降息(Precautionary Cut)與衰退式降息(Recessionary Cut)。
這兩者的差別,好比一個人走在路上覺得有點涼,主動穿上一件薄外套;另一個人則是心臟驟停,被推進急診室打腎上腺素。
第一種形態:預防式降息。
最典型的範本是一九九五年的葛林斯潘時期,或者二零一九年下半年的幾次預防性下調。經濟基本面整體強勁,通膨被馴服,就業市場健康,央行僅僅是為了防範潛在的外圍風險,象徵性地把利率微調放寬兩到三碼。
在這種情境下,企業的盈利基本盤沒有受到任何實質性衝擊,而融資成本卻實打實地下調了。折現率下降,分子端的盈利堅挺,分母端的利率下行,兩股推力形成共振,這才是點燃大牛市主升浪的真甘霖。
第二種形態:衰退式降息。
這種降息往往帶著極度恐慌的血腥味。央行突然以每次兩碼、三碼的極限速度連續降息,不是因為物價控制得多好,而是因為背後有大型金融機構暴雷、失業率失控狂飆、或者整個信貸體系出現了致命的流動性休克。
大家仔細想一想資產價格的定價公式:價格等於市盈率乘以每股盈利。
降息確實可能在理論上推高市盈率(估值擴張),但如果此時整個實體經濟正在滑入衰退深淵,企業的訂單斷崖式萎縮、壞帳率飆升,分子端的企業每股盈利直接暴跌百分之三十甚至腰斬。
分子坍塌的速度,遠遠快過分母那點微弱的修復。這時候降息不僅救不了股市,反而成了官方親手為全市場確認衰退降臨的喪鐘。
識別降息屬性的三項硬核指標
- 信用利差(Credit Spread):盯緊高收益企業債與公債之間的利差。如果央行降息時,信用利差不收窄反而劇烈飆升,說明實體違約風險在爆發,這絕對是衰退式降息的警報。
- 薩姆規則衰退指標(Sahm Rule):觀察三個月失業率均值相較過去十二個月低點的上浮幅度。一旦突破零點五個百分點的臨界點,意味著勞動力市場已經進入非線性自我惡化通道。
- 銀行信貸收緊標準:查閱央行季度高級信貸員意見調查(SLOOS)。如果商業銀行對大中型企業的放貸標準持續收緊,市場就算降息,流動性也無法穿透到實體,屬於無效放水。
第三層預警機:殖利率曲線解凍倒掛才是風暴登陸之時聊到利率變化,所有人都聽說過美債十年期與兩年期殖利率倒掛(Yield Curve Inversion)預示著衰退。
但九成的人完全搞錯了這個信號的觸發節奏。
在歷史數據裡,當十年期殖利率跌破兩年期、曲線正式形成倒掛的那天,市場往往根本不會立刻崩盤。相反,在倒掛維持的漫長幾個月甚至一年多時間裡,股票市場通常會繼續歌舞昇平,走出最後一波瘋狂的泡沫化拉升。
倒掛只是把地雷埋進了泥土裡。
真正引爆這顆地雷的發令槍,是倒掛結束、殖利率曲線重新陡峭化(Un-inversion / Re-steepening)的那一瞬間。
這是金融體系內部最讓人背脊發涼的生理反應。
當兩年期與十年期美債殖利率的利差,從負數重新穿回零軸以上時,市場絕大多數時候走出的不是溫和的修復,而是極度危險的牛市陡峭化(Bull Steepener):
這意味著對政策最敏感的兩年期公債殖利率,因為全市場恐慌性定價央行即將開啟極限降息,開始像斷了纜繩的電梯一樣向下自由落體。
短期利率的垂直跳水,強行拉開了與長端利率的利差,把曲線從負值生生掰回正值。
翻開過去幾十年的金融史:一九八九年、二零零零年、二零零七年、以及二零二零年,每一次殖利率曲線結束倒掛、重新陡峭化轉正之後的平均三到六個月內,實體經濟無一例外全面爆發衰退危機,權益資產迎來最慘烈的主跌浪。
倒掛是暴風雨來臨前的低氣壓,而利差重新轉正,才是大壩決堤、洪水衝進客廳的確認信號。
第四層暗湧:跨國套息交易大清算的蝴蝶效應在當下高度全球化的資本市場裡,利率變化從來不是單一國家的封閉遊戲。
全世界規模最龐大、隱蔽性最高的一筆投機資金,叫作跨國套息交易(Carry Trade)。
在過去十幾年裡,由於日本央行長期維持負利率政策,而歐美央行利率維持在百分之五左右,全球無數避險基金、家族辦公室甚至跨國企業,都在瘋狂運行一套看似無風險的套利策略:
在東京以接近零的超低成本借出海量日圓,轉身在外匯市場把日圓賣掉換成美元,拿著熱騰騰的美元去買年化百分之五的美國無風險公債,或者直接作為廉價槓桿,衝進美股七大科技巨頭或各類加密資產裡狂歡。
這個龐大的套息天平能夠維持平衡,完全依賴於一個脆弱的前提:美日之間的利差維持寬闊,且日圓匯率保持平穩弱勢。
一旦利率週期的天秤開始傾斜,災難就會以多米諾骨牌的形式爆發。
當聯準會被迫開啟降息通道,而另一邊日本央行頂不住國內通膨壓力開始微弱加息時,這道原本寬達五百個基點的利差護城河,會在短時間內急劇收窄。
更要命的是,利差收窄會引發匯率市場的劇烈平盤。
那些原本借了日圓的投機者突然發現,日圓開始瘋狂升值。為了防止自己借出來的日圓負債換算回美元後膨脹成無底洞,所有的套息機構會在同一時間做出完全相同的避險動作:
不計成本地拋售手裡的美債、狂拋手裡的科技巨頭股票,把拿到的美元現金立刻兌換成日圓,去償還當初借出的日圓貸款。
這種大平倉會引發全球流動性的連環踐踏。
你在盤面上看到某個星期一美股、日股、台股毫無徵兆地集體暴跌熔斷,背後根本不是哪家科技公司的業績出了問題,而是深埋在跨國匯率與利率夾縫中的套息巨獸,在利差收窄的威脅下展開了一場瘋狂的踩踏式逃亡。
老操盤手的利率防禦手冊:四套非對稱作戰劇本
看清了重力場的規律、避開了衰退的暗礁,在利率週期變幻莫測的深水區裡,職業交易員到底該怎麼把這些宏觀信號轉化為實打實的盈利部位?
把下面這四套經過無數輪牛熊洗禮的作戰劇本放進你的武器庫:
第一套劇本:終端利率見頂時的存續期長矛(Long Duration)。
當央行加息週期的最後一次加息落地、宏觀數據顯示通膨動能被徹底壓制時,這是固定收益領域勝率最高的擊球點。
這時候,大膽買入長天期公債(如美債二十年期以上ETF:TLT,或者超長天期零息債券)。
由於長天期債券具備極高的存續期(Duration)與凸性(Convexity),基準利率每向下浮動一個百分點,長端債券的價格彈性會釋放出數倍於名義利率的資本利得回報。
這筆交易在下行週期裡不僅能穩穩鎖定高額的票息,更是給你的總帳戶配置了一面在經濟衰退時能迎風暴漲的超級防空盾。
第二套劇本:倒掛結束時的陡峭化套利(The Steepener Trade)。
在公債期貨或利率互換市場裡,當確認衰退式降息即將啟動時,直接下注收益率曲線陡峭化(Long 2Y, Short 10Y)。
這是一筆機構級別的經典配對交易。
你不需要去精確猜測大盤明天是漲是跌,你賭的是短期利率跌得比長期利率快的物理確定性。當央行為了救火瘋狂下調隔夜拆借利率時,短端兩年期債券的收益率會暴跌(價格暴漲),而長端十年期債券由於受到財政赤字與長期通膨預期的壓制,跌幅相對有限。
兩者利差從負值修復到正值的過程,會給陡峭化策略帶來巨大的無方向性超額收益。
第三套劇本:股權因子的鐘擺切換。
在不同的利率水位下,股票市場內部的因子強弱有著嚴格的輪動軌跡:
- 處於利率峰值且衰退陰霾密布期:堅決清空依賴短期高週轉的非必需消費品與重資產槓桿板塊,重倉公用事業、醫療保健以及現金流堅若磐石的防禦性高股息品種;
- 衰退落地、去槓桿踩踏最慘烈之時:在市場全線恐慌拋售、流動性抽乾的至暗時刻,分批進場掃描那些具備極高研發壁壘、定價權無可撼動的底層科技巨頭。在隨後而來的低利率新一輪擴張週期裡,這些資產會最先迎來估值與利潤的戴維斯雙擊。
第四套劇本:用信用利差防禦尾部風險。
如果你手裡持有大量長線的優質股權底倉,在利率週期的敏感轉折期不想隨意賣出繳稅,那麼最便宜也最有效的保險單,是做空高收益垃圾債(Short HYG)。
在流動性危機爆發的初期,高收益債券市場的定價往往比股票市場更加敏銳。花費極小的持倉成本做空這類對融資環境最脆弱的標的,一旦市場遭遇衰退暴跌,垃圾債部位產生的豐厚利潤,能夠百分之百覆蓋掉股票部位的帳面回撤。
[配圖建議:一張展示四套利率交易策略在加息尾聲、降息初期、衰退深水區與復甦期的動態輪動配置時間表 | Google 搜尋詞:利率週期 資產配置 輪動策略 宏觀對沖 圖解]
利率這隻看不見的巨手,每隔幾年就會在金融世界的棋盤上重新排布籌碼。
不要再做那個只會看新聞標題追漲殺跌的局外人。
學會傾聽債券市場發出的無聲警告,看懂跨國利差背後的暗流湧動。當你學會像頂級獵手一樣,把利率的每一次波動拆解成重力、利差與週期的幾何算盤,那些在別人眼裡驚濤駭浪的政策轉折,就會變成你資產跨越式增長的最強推力。
|
|


 发表于 2026-11-19 12:00