|
|
如果一家避險基金敢向客戶開出天價收費:每年雷打不動先收5%的管理費,賺了錢還要再抽走44%的利潤分成,放在整個金融圈,所有人都會覺得這家機構的老闆瘋了。
在華爾街,常規的行規是「2/20」(2%管理費加20%提成),多收一個點都會被機構投資人罵得狗血淋頭。
但這檔名叫大獎章的基金,不僅開出了這種霸王條款,甚至在1993年乾脆把所有外部投資人全部掃地出門,只允許公司內部員工自掏腰包跟投。
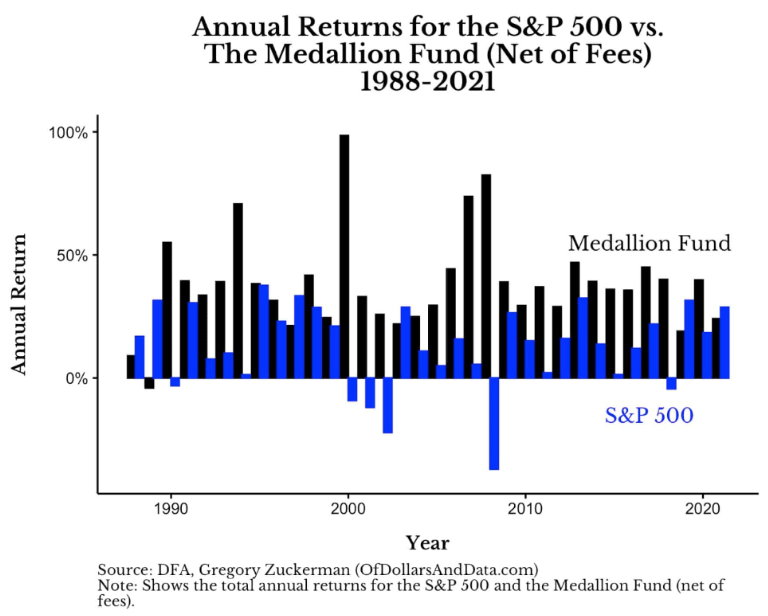
從1988年到2018年的整整三十年間,這檔基金在扣除昂貴手續費之前,創造了年化收益率高達66%的逆天神話;就算扣掉那筆駭人聽聞的管理費和分成,淨年化回報率依然高達39%。
這是個什麼概念?
被全世界散戶奉為股神的巴菲特,長期年化複合回報率大約在20%左右;金融巨鱷索羅斯的量子基金,年化回報率大概在30%上下。
把這兩位傳奇人物的業績放在大獎章基金面前,甚至顯得有些黯淡無光。
更具戲劇性的是,締造這一切的靈魂人物詹姆斯·西蒙斯,在他的文藝復興科技公司總部辦公室裡,立下了一條鐵打的規矩:公司裡絕對不招收任何華爾街商學院畢業的MBA,也絕不僱用任何傳統證券公司的明星分析師。
這家坐落在紐約長島冷清小鎮上的對沖基金,裡面坐著的三百多號人,清一色是天體物理學家、高能粒子物理學博士、射電天文學家、密碼學破譯專家和計算語言學家。
一群連財報三大表都懶得翻的理工狂人,是怎麼把這座號稱全球最精明的金融名利場,變成了自家後院的自動印鈔機?
西蒙斯的人生前半場,跟金融投資根本搭不上邊。
二十歲從麻省理工學院數學系畢業,二十三歲拿到加州大學伯克利分校的數學博士學位,三十歲出頭就拿下了全美幾何學界的最高榮譽維布倫獎。他跟著名華人數學大師陳省身共同創立的陳-西蒙斯理論,至今依然是理論物理學和量子拓撲領域的金字招牌。
在冷戰最膠著的年代,他被美國國家安全局(NSA)招安,專門給軍方破譯蘇聯人的頂級加密情報。
直到四十歲那年,這位在學術界已經功成名就的數學泰斗突然決定辭職,一頭扎進曼哈頓的金融叢林裡創業。
刚進市場的西蒙斯,其實也走過一段極其狼狽的彎路。
他一開始跟普通交易員一樣,嘗試用主觀思維去做大宗商品和外匯期貨。他每天盯著各國宏觀政策、關注產油國動態、聽市場傳聞,結果整個人被價格的劇烈跳動折磨得夜不能寐、胃痛發作,帳戶淨值也像過山車一樣上躥下跳。
在經歷了幾次險些爆倉的心理崩潰之後,身為密碼學家的西蒙斯突然清醒了過來。
人在極端狂喜與極端恐懼交織的環境下,大腦做出的決策往往漏洞百出。既然人在市場面前是靠不住的,那為什麼要把真金白銀交給情緒去支配?
他轉過身,把當年在情報局破譯蘇聯電報的邏輯拿了出來:
金融市場每天產生幾億筆跳動的報價,表面上看是一堆雜亂無章的噪音,但只要數據庫足夠龐大、時間維度拉得足夠長,在這堆看似無序的混亂波動底層,必然藏著某些極其隱蔽、人類肉眼根本無法識別的微小統計規律。
他找來的第一批合夥人,不是炒股高手,而是IBM語音識別實驗室的頂尖科學家羅伯特·梅瑟和彼得·布朗。
語音識別本質上是在嘈雜模糊的聲音波形裡尋找語言結構,這項技術直接被他們移植到了盤面數據處理上。文藝復興科技公司開始像吸塵器一樣,收集全世界所有能收集到的數據:
從1700年代的農產品價格記錄、全球天氣雷達雲圖、港口貨運吞吐量,到交易所每一毫秒產生的每一筆委託單與成交紀錄。
很多人對大獎章基金有一種極大的誤解,以為西蒙斯手裡握著某個神聖的水晶球,能算準下個月蘋果股價漲到哪、或者聯準會明天要降息多少個基點。
這完全偏離了真相。
西蒙斯晚年接受採訪時坦白過一個驚人的事實:大獎章基金在幾百萬次高頻交易裡的綜合勝率,其實只有50.75%左右。
這個數字平淡無奇,甚至在很多喜歡曬百倍單的短線散戶眼裡低得可憐。
在一個拋硬幣的遊戲裡,50.75%的勝率只比純隨機的50%高出了可憐的千分之七點五。
但數學的真正威力,就藏在這種微小的偏差之中。
如果普通賭徒在賭場的輪盤桌前押注,賭場憑藉綠色的0號球,對賭客擁有的優勢也不過就是百分之二到百分之三。只要賭場開門迎客、輪盤旋轉的次數積累到十萬次、幾百萬次,大數規律就會發揮威力,把這點微不足道的數學優勢,無情地轉化為金庫裡堆積如山的現金。
西蒙斯做的事情,就是在金融市場裡開了一家規模空前的巨型賭場。
他們的模型每天在全美乃至全球各個交易所裡,尋找幾千組微小的定價失衡:
比如當倫敦銅期貨在某個特定時間段出現某種波動時,紐約幾家銅礦企業的股價在接下來的五分鐘內,有50.75%的概率會出現微小的落後補跌;或者在特定天氣條件和國債收益率曲線組合下,某檔股票的短線波動具有微弱的均值回歸傾向。
他們從來不關心背後這家公司的董事長是誰,也不關心這家公司賣什麼產品。
找到規律之後,伺服器在幾毫秒之內自動發出成千上萬筆買賣指令。每筆交易賺取的利潤可能只有千分之一甚至萬分之幾,但配合極高的執行頻率,加上嚴格限制的短線持倉週期,這筆微小的數學期望值在極短的時間內被放大無數倍。
更關鍵的是他們的持倉分散程度。大獎章基金在任何一個交易日裡,同時持有的多頭和空頭股票往往多達幾千檔。
他們一邊持有龐大的多頭部位,一邊等量建立相應的空頭防護,把整個市場大盤暴跌系統性崩潰的宏觀風險對沖得乾乾淨淨。不管今天大盤是暴漲一千點,還是爆發金融危機腰斬,對他們的淨值曲線幾乎造不成任何實質傷害。
在2007年全美量化基金集體踩踏流動性枯竭的量化黑天鵝之夜,以及2008年雷曼兄弟倒閉引發的全球海嘯中,整個華爾街哀鴻遍野,大獎章基金在2008年全年的淨回報率竟然飆到了驚人的80%以上。既然西蒙斯的打法把傳統投資體系打得落花流水,為什麼市面上無數模仿這套理念的量化機構和個人交易者,最後反而落得一地雞毛?
這牽扯到金融市場中最容易讓人喪命的陷阱:數據過度擬合。
很多學了點Python的交易者,在過去五年的歷史數據裡瘋狂調整參數。把止損從2%改成2.35%,把指標週期從14改為17.8,直到這套策略在歷史回測圖表上跑出一條近乎完美的暴利曲線。
但這種在舊數據裡雕花雕出來的所謂規律,絕大多數只是歷史隨機波動的巧合。
把這種策略拿去實盤,就像讓一個背熟了過去三年所有天氣預報的老農去預測明天下不下雨一樣荒謬。真實的市場隨時在變異,舊規律一旦失效,這種脆弱的模型會在幾天內把本金虧得精光。
文藝復興科技能活下來,核心在於他們擁有全華爾街最嚴苛的統計顯著性檢驗標準。
他們的演算法在實盤上線之前,必須經過跨週期、跨資產、跨市場的極端清洗,剔除掉任何靠運氣撞出來的假性關聯。在他們的模型庫裡,一個規律只要利潤空間開始萎縮,系統就會毫不留情地把它降權或者直接淘汰。
普通交易者想要從西蒙斯的傳奇裡學到真正能保命的東西,不是去妄想自己組裝一台超級電腦跟華爾街比拼運算速度,而是學會用統計思維重新審視自己的每一筆操作:
第一,戒掉聽故事下單的執念。
金融圈每天充斥著海量的情緒垃圾和宏觀故事。今天某個分析師說某個板塊有無限前景,明天某個專家預測新的產業革命爆發。去看看西蒙斯的公司,他們連電視機都不裝。真實的價格波動完全是由當下盤口的資金流動性、槓桿持倉結構和供需失衡推動的。把注意力從那些天花亂墜的煽情故事,轉移到盤面客觀的量價反饋和支撐阻力結構上,能幫你擋掉市場上至少八成以上的誘多噪音。
第二,接受盈虧同源,追求勝率不如打磨盈虧比。
連人類歷史上最頂級的數學巨頭,在市場裡的勝率也不過剛過半數。很多新手做交易天天追求百分之八十、九十的神級勝率,只要做錯一筆就憤怒、自責甚至賭氣死扛,這是標準的心理自毀。承認市場具備不可預測的隨機性,哪怕你只有40%的勝率,只要每次看對時能依靠趨勢吃到三到四倍的利潤空間,每次看錯時嚴格把虧損砍在一個單位之內,你的數學期望值依然是源源不斷的正收益。
第三,在動態市場裡,沒有永久保鮮的交易系統。
任何在市場上被所有人摸透的策略,最終都會因為流動性的過度擁擠而逐漸鈍化甚至反向吞噬。不要寄希望於找到一套參數永遠不改的指標聖杯。隨時保持對市場環境變化的敬畏,定期復盤自己交易體系的失效邊界,當發現當前的市場節奏跟自己的系統開始頻繁打架時,最好的動作不是加倍下注去證明自己沒錯,而是冷靜縮小倉位,甚至給自己強制斷網休息。
第四,把隱形摩擦成本當成頭等大事來算。
西蒙斯早年為了降低一秒鐘的延遲、縮小萬分之一的買賣滑點,在光纖線路和底層撮合架構上砸了幾十億美元。而很多普通散戶每天在高槓桿的合約和超短線市場裡頻繁進出,根本不在乎點差和手續費。一年下來,哪怕交易成績平平,回頭拉開對帳單,手續費早就吃掉了本金的大半。做任何策略之前,先算清楚扣除交易所抽水和滑點損耗之後,這筆買賣到底還剩下多少肉可以吃。
2024年5月,八十六歲的西蒙斯在紐約平靜離世。他留給這個世界的,除了那幾百億美元的大獎章神話和幾十億美元的科學慈善基金,更多的是對整個傳統金融世界認知方式的徹底顛覆。
他證明了在充滿狂熱與恐慌的名利場最深處,數學的理性與嚴苛的紀律,可以構築出一座多麼堅不可摧的防禦堡壘。
這座深山裡走出來的數學幽靈,用一生的實踐給所有在盤面裡搏殺的人敲響了警鐘:不要去試圖馴服大海,也不要去跟風暴爭論對錯。學會計算水流的阻力,給自己的每一葉扁舟套上鋼鐵般的防護甲,才是穿越週期唯一的解法。
|
|


 发表于 2026-10-6 18:00