|
|
教科書上天天教人開倉就要設百分之二或三的固定比例停損,結果呢?盤面隨便一根影線精準把你掃出場,轉身就拉出一根大陽線一騎絕塵。你坐在螢幕前除了吐血罵主力惡意插針、專門盯著你帳戶裡那幾百塊保證金,根本不知道問題到底出在哪。
大家冷靜想一下,紐約、倫敦那些掌管幾十億資金的量化演算法和高頻造市商,每天撮合幾百萬張訂單,哪有那個閒功夫拿著放大鏡專門針對你的一兩口合約?
演算法確實會去獵殺停損,但它獵殺的是聚集在特定位置上的成千上萬張停損訂單池。你每次都被精準掃出場,純粹是因為你的停損點設得太死板、太容易被猜透了。
多數人設停損有兩個最致命的毛病:要麼憑感覺拿固定的資金比例去硬套,要麼把停損死死貼在人人都能看見的前期低點上。
今天我們把職業交易室裡的防禦架構攤開,聊聊真正具備數學依據與結構保護的科學停損,到底該怎麼畫。
第一把尺:結構失效點,而不是你的錢包忍受度
絕大多數人設停損,是從自己的錢包出發的。
比如帳戶裡有一萬美元,心裡想著這筆單子我只想虧兩百塊,於是打開軟體算了一下,兩百塊剛好對應當前價格下跌百分之二的位置,順手就把停損單掛在那裡。
這種做法完全把因果關係搞顛倒了。
市場走勢有它自己的波動結構與供求節奏,它根本不在乎你手裡有多少本金,更不在乎你願意賠多少錢。
合理的停損位置只有一個定義:只要價格打穿了這個點,你最初看多或者看空的邏輯就徹底宣告破產。這個點,在盤面上叫做結構失效點。
假設你在日線級別突破震盪區間時進場做多,支撐你買入的邏輯是買方力量強勢、箱體上軌已經從阻力轉化為支撐。這時候,只有當價格再次跌回箱體內部、並且實體K線跌破了回踩確認的關鍵結構低點,才代表這場突破大概率是個誘多的假動作。
這個箱體跌破確認的位置,才是真正的防守底線。
如果你因為只想虧兩百塊,把停損硬生生卡在箱體上軌的半山腰上,那行情在正常回踩確認支撐的時候,順帶把你震出場簡直再正常不過。
第二把尺:流動性緩衝區,給市場雜訊留出安全距離
很多人學了一點支撐阻力概念,學會找前低做防守了,結果依然頻繁被插針掃損。
問題在於,你能看見的前期最低點、雙重底的頸線,全世界幾十萬個散戶也全都能看見。
當大量交易者把停損單整整齊齊碼在前低正下方時,這個區域在造市商和量化機構眼裡,就是一塊流動性極其充沛的肥肉。大資金要想建倉或者回補空單,最好的辦法就是故意往下推一把,把這些聚集的市價賣出停損單全部打掉,瞬間借用這些拋壓吃飽籌碼,隨後迅速反抽。
這就是大家最痛恨的插針行情。
要想避開這種惡意假摔,你的停損絕對不能貼在前低的水平線上,必須加上一道防範流動性清繳的緩衝墊。
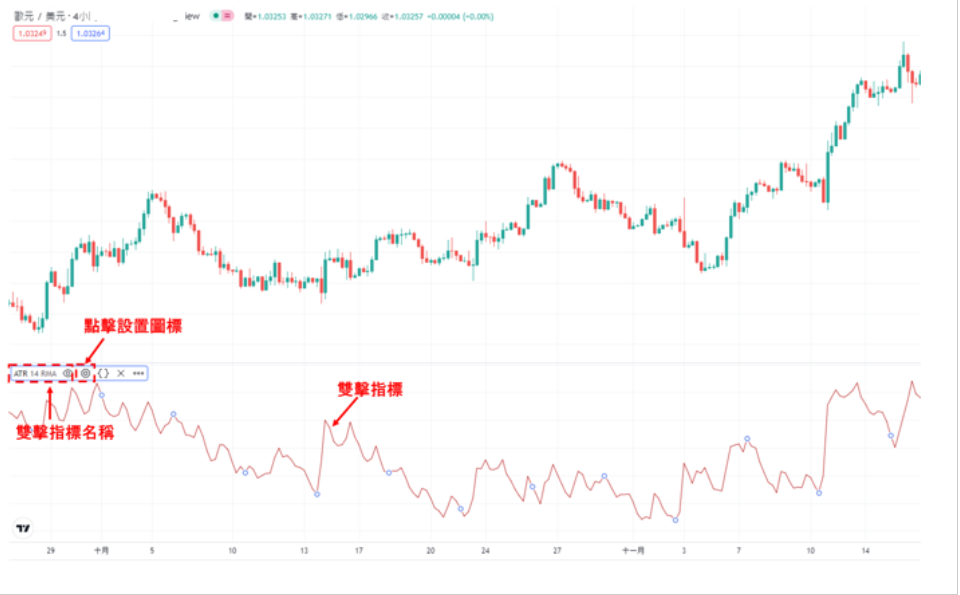
這裡就需要引入真實波幅指標(ATR)。
ATR衡量的是某個標的在一段時間內的平均真實波動幅度。比如某個幣種在四小時級別上的ATR是五十美元,這說明每根K線上下跳動五十美元是再正常不過的隨機雜訊。
專業的作法是找到結構失效點之後,額外往外推一點五倍到兩倍的ATR數值作為緩衝安全區。
這個額外的緩衝空間,就是給市場的隨機擺動和主力刺破留出容錯率。當價格真的擊穿了前低、並且穿透了兩倍ATR的防禦帶,這說明空頭力量是實打實的真下砸,趨勢已經徹底逆轉,這時候果斷砍單,你才不會死得不明不白。
業餘停損習慣 vs 職業科學防守體系對照表
核心維度業餘散戶的常見作法職業自營交易員的科學規範實戰防禦效果
位置依據固定價格百分比(如跌2%即砍),或隨意拖曳停損線。由盤面關鍵結構失效點決定,結合ATR留出雜訊緩衝。杜絕在正常行情回踩時被無辜震盪出局。
部位管理先決定開多少手數,再根據能虧多少去找停損點。先測量進場點到失效點的距離,再倒推計算下單手數。單筆風險永遠鎖死,避免高槓桿引發心理崩盤。
插針防禦停損單死死貼在明顯的前高前低邊緣,容易被流動性狙擊。停損設置在流動性池子之外,過濾掉假突破引發的清算。大幅降低被打掉停損後行情隨即暴漲的機率。
時間維度只要沒被打掉停損就一直死等,時間成本無限拖延。引入時間停損機制,走勢若長期橫盤不脫離成本區則主動離場。釋放資金流動性,提高整體帳戶的週轉效率。第三把尺:部位手數倒推法,先算風險再算開倉
這是整個科學停損系統裡最硬核的一環,也是專業與業餘之間真正的分水嶺。
業餘玩家的下單順序是這樣的:
看好一個品種,手裡有一萬塊,直接滿倉開了五手;開完倉心裡發慌,算了算要是跌五十點我就虧掉兩千塊,受不了這個損失,只能把停損硬塞在距離現價十點的地方。
這種下單方式,是拿自己隨意決定的倉位大小,去倒逼盤面的防守位置。
職業交易員的下單順序完全是反過來的:
第一步,找到合理的進場點,並根據結構和ATR確定無可挑剔的停損位置。算出來這兩個點位之間相差了八十個點。
第二步,查看帳戶總資金,嚴格拿出單筆最大可承受風險,比如總資產的一點五個百分點(也就是一百五十美元)。
第三步,做一道最基礎的小學數學除法:用一百五十美元的風險預算,除以八十個點的停損距離。
算出來該開多少手數,就老老實實開多少手數。
如果盤面當前波動極大,停損距離拉得很寬,那麼算出來的手數就會自動縮小,你的真實槓桿被強制降下來;如果盤面波動收斂,結構極其緊湊,算出來的手數就可以適當放大。
不管行情波動怎麼變,也不管停損距離是寬是窄,只要這筆單子被打掉,你帳戶裡扣除的永遠只有那精確的一百五十美元。
你的情緒不會被放大的虧損擊穿,你的前額葉隨時保持清醒,因為每一筆單子的代價,在進場之前就已經被數學公式釘死在鐵板上了。
被所有人忽視的第四維度:時間停損法
除了價格空間上的防守,老手身上還有一項極為珍貴的防禦工具:時間停損。
如果你在一根放量突破K線上進場做多,支撐你進場的核心假設是多頭動能強勁,價格應該迅速脫離你的成本區,展開流動性擴張。
結果你開倉之後,盤面像一灘死水一樣連續走出十幾根細小的十字星,既沒有往下跌破你的停損點,也沒有往上走出爆發行情,整整橫盤晃動了兩天。
這時候,多數散戶會選擇死等。
老練的作手會在這時候主動平倉退場。因為動能沒有如期出現,意味著市場的微觀環境已經脫離了最初的預期假設。把寶貴的資金困在沒有波動的泥潭裡,你承擔的是未知的突發風險與巨大的機會成本。
走勢在約定的時間內沒有驗證邏輯,這本身就是一種無形的虧損。主動切斷部位,把現金釋放出來尋找下一個高確定性的戰場,才是資金效率最大化的解法。
建立科學停損的目的,不是為了讓你每次都躲過虧損,二級市場裡試錯成本就像吃飯喝水一樣自然。
這套體系真正的威力,是在行情朝不利方向發展時,讓你在完全可控的成本下全身而退,保護好你的大部隊,永遠不給任何一次黑天鵝把帳戶擊穿的機會。
|
|


 发表于 2026-10-15 12:00